

Oleh:
Sri Wahyuni
PADA Oktober 2026, pemerintah melalui Kementerian Keuangan dan Direktorat Jenderal Pajak (DJP) merilis dua regulasi penting yang membawa angin segar bagi kepatuhan wajib pajak, yakni PMK Nomor 71 Tahun 2026 dan KEP-239/PJ/2026. Kedua aturan ini saling berkesinambungan dalam mengatur tata cara penyelesaian sengketa administrasi sekaligus memberikan relaksasi berupa pengurangan hingga penghapusan sanksi administratif perpajakan.
Meskipun kerap dianggap sebagai bagian dari satu kebijakan yang sama, keduanya memiliki fungsi hukum dan peran teknis yang berbeda. Memahami perbedaan serta sinergi di antara kedua regulasi ini sangat penting agar wajib pajak dapat memanfaatkan fasilitas keringanan sanksi secara tepat.
Apa Itu PMK 71 Tahun 2026?
PMK Nomor 71 Tahun 2026 merupakan peraturan yang mengubah PMK Nomor 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan. Aturan yang mulai berlaku sejak 2 Oktober 2026 ini menjadi payung hukum utama yang memperbarui prosedur administrasi perpajakan, termasuk mekanisme permohonan keringanan sanksi.
Beberapa poin perubahan penting dalam PMK 71 Tahun 2026 meliputi:
- Prioritas Pelunasan Pokok Pajak. Pada aturan sebelumnya, pembayaran utang pajak dialokasikan secara proporsional antara pokok dan sanksi. Melalui PMK 71 Tahun 2026, pembayaran yang dilakukan wajib pajak diperhitungkan terlebih dahulu untuk melunasi pokok utang pajak, sedangkan kelebihannya baru dialokasikan ke sanksi administratif atau denda Pajak Bumi dan Bangunan (PBB).
- Kewenangan Diskresi Dirjen Pajak. Melalui penambahan Pasal 27A, Direktur Jenderal Pajak diberikan kewenangan untuk mengurangi atau menghapuskan sanksi administratif dalam rangka mendorong perekonomian nasional dalam jangka waktu maksimal dua tahun sejak aturan berlaku.
- Batas Maksimal Pengajuan. Wajib pajak hanya dapat mengajukan permohonan pengurangan atau penghapusan sanksi administratif paling banyak dua kali. Jika pengajuan pertama dan kedua ditolak, permohonan ketiga tidak dapat diajukan kembali.
- Pengecualian Sanksi Tertentu. Sanksi administratif berupa denda yang timbul akibat penolakan keberatan, banding, atau peninjauan kembali (Pasal 25 dan Pasal 27 UU KUP) dikecualikan dari fasilitas pengurangan atau penghapusan sanksi.
- Penyesuaian Prosedur Keberatan. DJP kini memiliki kewenangan untuk menggunakan pertukaran informasi perpajakan (exchange of information) dengan yurisdiksi mitra dalam proses penelitian keberatan, serta menetapkan batas waktu pemenuhan permintaan data oleh wajib pajak maksimal 15 hari kerja.
Apa Itu KEP-239/PJ/2026?
Sebagai aturan pelaksana dari Pasal 27A PMK 71 Tahun 2026, DJP menerbitkan KEP-239/PJ/2026 tentang Kebijakan Perpajakan sehubungan dengan Pengurangan atau Penghapusan Sanksi Administratif yang berlaku mulai 8 Oktober 2026. Beleid ini menjadi petunjuk teknis mengenai jenis sanksi apa saja yang bisa dihapuskan, besaran persentasenya, serta batas waktu pelaksanaannya.
Perlu digarisbawahi bahwa kebijakan ini bukanlah pemutihan pajak. Wajib pajak tetap diwajibkan melunasi seluruh pokok pajak yang terutang terlebih dahulu sebelum dapat mengajukan pengurangan atau penghapusan atas sanksi administrasinya.
Cakupan dan Besaran Pengurangan Sanksi dalam KEP-239/PJ/2026
Fasilitas ini mencakup tujuh kelompok sanksi administratif, di antaranya sanksi akibat keterlambatan penyampaian SPT Tahunan PPh (sampai Tahun Pajak 2025) dan SPT Masa (sampai Masa Pajak September 2026), pembetulan SPT secara sukarela, keterlambatan penyetoran pajak, hingga sanksi dalam Surat Ketetapan Pajak (SKP) atau Surat Tagihan Pajak (STP).
Untuk kategori keterlambatan pelaporan, pembetulan, dan penyetoran pajak, DJP menerapkan skema penurunan besaran pengurangan sanksi secara bertahap berdasarkan periode penyelesaian kewajiban pajak oleh wajib pajak:
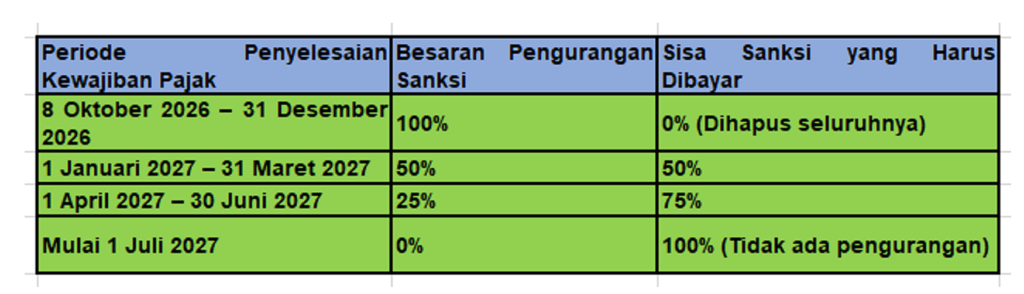 Selain skema bertahap tersebut, KEP-239/PJ/2026 juga memberikan perlakuan khusus untuk kategori lain, seperti pengurangan sanksi sebesar 90% (wajib pajak cukup membayar 10%) untuk STP terkait keterlambatan atau tidak dibuatnya faktur pajak tertentu, serta pengurangan 75% untuk sanksi pada ketetapan pajak dengan kriteria pelunasan khusus sebelum 8 Oktober 2026.
Syarat Utama Pengajuan Permohonan
Agar permohonan pengurangan atau penghapusan sanksi administratif dapat disetujui oleh DJP, wajib pajak harus memenuhi syarat administratif berikut:
- Melunasi Pokok Pajak. Seluruh pokok pajak yang menjadi dasar timbulnya sanksi telah dibayar lunas.
- Sanksi Belum Dibayar. Fasilitas hanya diberikan atas nilai sanksi administratif yang belum dibayar atau dilunasi oleh wajib pajak.
- Tidak Sedang Melakukan Upaya Hukum. Wajib pajak tidak mengajukan gugatan atau upaya hukum lainnya atas ketetapan/tagihan tersebut, atau melampirkan surat pencabutan apabila sebelumnya telah mengajukan upaya hukum.
- Surat Pernyataan Bermeterai. Melampirkan surat pernyataan yang ditandatangani di atas meterai bahwa sanksi administratif timbul karena kekhilafan wajib pajak atau bukan karena kesalahannya.
- Batas Waktu Permohonan. Permohonan diajukan secara formal sesuai ketentuan PMK 71 Tahun 2026 paling lambat pada 1 Oktober 2028.
Hadirnya PMK 71 Tahun 2026 dan KEP-239/PJ/2026 memberikan momentum strategis bagi wajib pajak untuk menuntaskan tunggakan maupun kekhilafan pelaporan pajak di masa lalu dengan beban finansial yang jauh lebih ringan. Karena persentase penghapusan sanksi sebesar 100% hanya berlaku hingga 31 Desember 2026, wajib pajak disarankan segera melakukan evaluasi kepatuhan pajak dan melunasi pokok pajak terutang sebelum batas waktu periode pertama berakhir.
Secara praktis, langkah paling bijak yang dapat segera diambil oleh wajib pajak maupun pelaku usaha adalah melakukan tax review internal secara menyeluruh. Pastikan seluruh Surat Tagihan Pajak (STP), Surat Ketetapan Pajak (SKP), serta kewajiban pelaporan SPT yang terlewat atau belum dibetulkan telah teridentifikasi dengan akurat. Mengingat adanya batas maksimal pengajuan permohonan sebanyak dua kali dalam PMK 71 Tahun 2026, kelengkapan dokumen pendukung—seperti bukti pelunasan pokok pajak dan surat pernyataan bermeterai—harus dipersiapkan secara cermat sejak awal agar permohonan tidak ditolak karena kendala administratif.
Pada akhirnya, sinergi antara kedua regulasi ini menunjukkan upaya pemerintah untuk mendorong penerimaan negara sekaligus membangun iklim kepatuhan sukarela yang lebih berkeadilan. Dengan adanya aturan prioritas pelunasan pokok pajak dan relaksasi sanksi yang terukur, wajib pajak diberikan ruang bernapas untuk memperbaiki rekam jejak perpajakannya tanpa terbebani akumulasi denda yang memberatkan. Memanfaatkan jendela relaksasi ini secara optimal bukan hanya menghemat arus kas perusahaan, tetapi juga menjadi fondasi yang sehat bagi tata kelola administrasi perpajakan di masa mendatang.
Penulis:
Penyuluh Pajak Ahli Muda, KPP Pratama Jakarta Tamansari
*Tulisan ini merupakan pendapat pribadi tidak mewakili institusi.